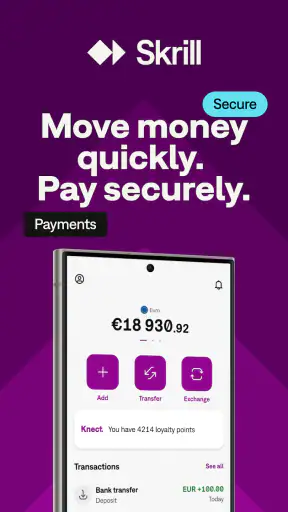
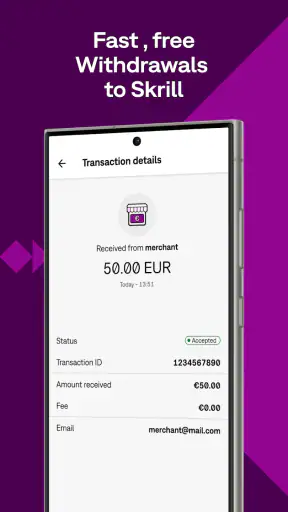
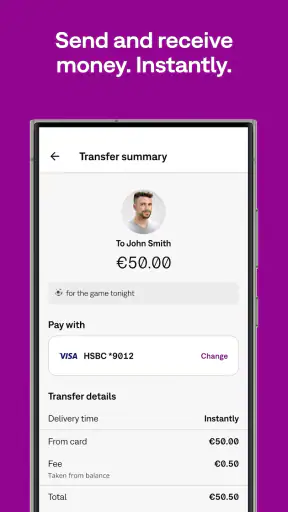
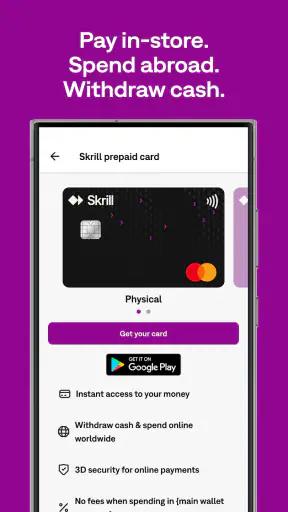
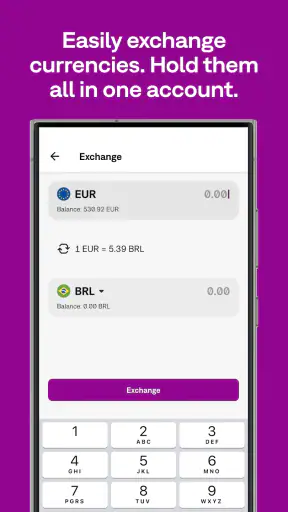
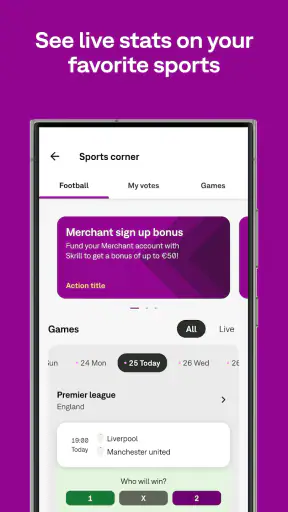
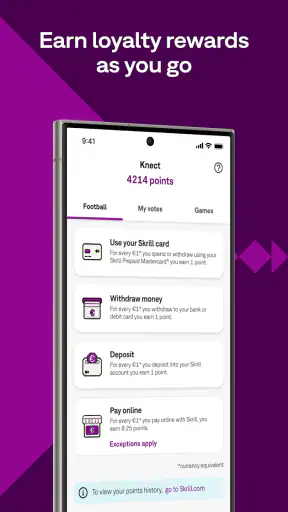
Wer eine einfache Möglichkeit sucht, online zu bezahlen und Geld über Ländergrenzen hinweg zu verschicken, landet schnell bei Skrill. Ich habe mir die App als digitales Finanzwerkzeug angesehen und finde den Ansatz angenehm klar: Statt mehrere einzelne Zahlungswege zu verwalten, bündelt sie Geldtransfers und Online-Zahlungen in einer mobilen Anwendung. Das ist besonders praktisch, wenn man regelmäßig bei internationalen Anbietern bezahlt oder Geld nicht ausschließlich über das klassische Bankkonto bewegen möchte.
Mein Eindruck fällt trotzdem nicht blind positiv aus. Skrill ist kein vollständiger Ersatz für ein Girokonto und auch keine Lösung für jede Zahlungssituation. Die Stärke liegt in der zusätzlichen Flexibilität, während die eigentliche Alltagstauglichkeit davon abhängt, welche Händler, Empfänger und Zahlungswege man nutzt. Wer diese Rolle versteht, bekommt ein nützliches Werkzeug. Wer eine umfassende Banking-App mit allen typischen Bankfunktionen erwartet, dürfte enttäuscht sein.
Wie sich Skrill heute im Alltag anfühlt
Die Anwendung gehört zur Kategorie der Finanz-Apps und wird von Paysafe Holdings UK Limited entwickelt. Sie ist kostenlos erhältlich und richtet sich laut Altersfreigabe an Nutzer ab null Jahren. Auf meinem Android-Gerät wirkt der Einstieg grundsätzlich unkompliziert: Man arbeitet mit einem Skrill-Konto, statt bei jedem Online-Kauf erneut die vollständigen Zahlungsdaten eingeben zu müssen. Genau dieser Wechsel zwischen Konto, Zahlung und Überweisung ist der Kern der App.
Der wichtigste Vorteil zeigt sich bei Situationen, in denen eine normale Karten- oder Bankzahlung umständlich wäre. Ich kann mir etwa vorstellen, Skrill für einen internationalen Online-Dienst zu verwenden, bei dem ich meine Bankverbindung nicht direkt hinterlegen möchte. Ebenso kann ein Geldtransfer an eine Person im Ausland bequemer sein, wenn beide Seiten bereits mit dem Dienst arbeiten. Die App ist vor allem dann sinnvoll, wenn sie eine konkrete Lücke zwischen Bankkonto, Karte und Online-Händler schließt.
Im Alltag sollte man sich aber nicht von der Bezeichnung als digitale Geldbörse zu falschen Erwartungen verleiten lassen. Eine Wallet ist nur dann praktisch, wenn sie ausreichend akzeptiert wird und der Weg vom eigenen Geld zum Empfänger nachvollziehbar bleibt. Vor einer wichtigen Zahlung würde ich deshalb prüfen, ob der gewünschte Händler Skrill tatsächlich anbietet und ob der Empfänger den Dienst verwenden kann. Für spontane Kleinstzahlungen ist diese Überlegung schnell erledigt; bei größeren Beträgen gehört sie für mich unbedingt dazu.
Die Reichweite der Anwendung ist dennoch beachtlich. Skrill kommt auf eine durchschnittliche Bewertung von 4,5 bei rund 239.000 Bewertungen und mehr als zehn Millionen Installationen. Diese Größenordnung macht die App nicht automatisch besser, zeigt aber, dass sie weit über einen kleinen Nischenanbieter hinaus genutzt wird. Ich sehe darin einen praktischen Vorteil: Je verbreiteter ein Zahlungsdienst ist, desto wahrscheinlicher ist es, dass man im eigenen Umfeld bereits einen passenden Empfänger oder Händler findet.
Für wen die App besonders gut passt
Am meisten profitieren aus meiner Sicht Menschen, die regelmäßig international bezahlen oder Geld an Personen in anderen Ländern senden. Auch Nutzer, die Online-Zahlungen gern von ihrer alltäglichen Bankkarte trennen, können einen klaren Nutzen daraus ziehen. Das gilt etwa für ein separates Budget für digitale Einkäufe, Reisen oder wiederkehrende Zahlungen. Die Trennung kann helfen, den Überblick zu behalten, solange man das Skrill-Guthaben und das eigene Bankkonto nicht gedanklich vermischt.
Ein realistisches Beispiel wäre eine Person, die für eine Reise mehrere Online-Dienste bezahlt und zusätzlich einem Freund im Ausland Geld schicken möchte. Statt für jede Transaktion einen anderen Zahlungsweg zu verwenden, kann sie Skrill als gemeinsame Zwischenstation einsetzen. Ich würde dabei zuerst einen kleinen Betrag testen, die Empfängerdaten sorgfältig kontrollieren und erst danach größere Summen übertragen. Dieser zusätzliche Prüfschritt ist kein Makel der App, sondern eine vernünftige Gewohnheit bei jedem digitalen Finanzdienst.
Weniger passend ist Skrill für jemanden, der fast ausschließlich im örtlichen Einzelhandel mit Karte zahlt und keine internationalen Transfers benötigt. In diesem Fall bietet das eigene Bankkonto oder eine gewöhnliche Banking-App wahrscheinlich den direkteren Weg. Auch wer eine detaillierte Haushaltsplanung, umfassende Kontoverwaltung oder klassische Bankberatung erwartet, sollte seine Anforderungen nicht mit den Aufgaben einer Zahlungs-Wallet verwechseln.
Die wichtigsten Arbeitsabläufe statt bloßer Bequemlichkeit
Beim Einsatz würde ich die App nicht nur als Knopf zum Bezahlen betrachten, sondern als kleines System für wiederkehrende Abläufe. Ein sinnvoller Workflow beginnt damit, das Konto nur mit einem Betrag zu versorgen, den man in absehbarer Zeit tatsächlich verwenden möchte. So bleibt das Guthaben überschaubar, und man reduziert das Risiko, dass ungenutztes Geld lange in einem zusätzlichen Konto liegt.
Für wiederkehrende Online-Zahlungen lohnt es sich, vor dem Absenden den Empfänger und den Verwendungszweck zu kontrollieren. Gerade bei ähnlichen Namen oder mehreren internationalen Kontakten kann ein kurzer Blick mehr wert sein als die vermeintliche Geschwindigkeit. Ich würde außerdem nach jedem Transfer die Bestätigung aufbewahren und nicht nur darauf vertrauen, dass eine Push-Mitteilung erschienen ist. Bei Finanz-Apps ist eine saubere eigene Dokumentation oft hilfreich, wenn später eine Zahlung nachvollzogen werden muss.
Ein weiterer praktischer Kniff ist die Trennung nach Zweck. Wer Skrill sowohl für Online-Einkäufe als auch für private Geldsendungen nutzt, sollte im Kopf oder in einer einfachen Notiz festhalten, welcher Betrag wofür vorgesehen ist. Das verhindert, dass eine spontane Zahlung das Budget für eine geplante Überweisung aufbraucht. Die App kann diese persönliche Ordnung unterstützen, ersetzt sie aber nicht automatisch.
Bei Zahlungen an bekannte Personen würde ich den Empfänger vor dem ersten Transfer über einen zweiten Kanal bestätigen, etwa per Nachricht oder Telefon. Das klingt banal, ist aber bei digitalen Geldsendungen ein wichtiger Schutz gegen Tippfehler und Verwechslungen. Besonders bei internationalen Kontakten kann eine ungenaue Schreibweise schnell zu unnötigem Aufwand führen. Die größte Sicherheitsverbesserung entsteht hier oft nicht durch schnelleres Tippen, sondern durch einen bewussten Kontrollmoment vor dem Absenden.
Was die aktuelle Version über die Entwicklung zeigt
Die derzeitige Version trägt die Nummer 3.191.0-2026081013. Zusammen mit dem ursprünglichen Veröffentlichungsdatum vom 29. Oktober 2013 zeigt das eine lange Produktgeschichte: Skrill ist kein kurzfristiges Experiment, sondern eine über viele Jahre weitergeführte Finanz-App. Für mich ist das relevant, weil Zahlungsanwendungen besonders von kontinuierlicher Pflege profitieren. Nutzer erwarten, dass Anmeldung, Transaktionen und Kontozugriff auch auf neueren Geräten zuverlässig funktionieren.
Die Versionsnummer allein beweist allerdings nicht, welche einzelne Funktion zuletzt verändert wurde. Ich würde daraus deshalb keine konkrete Neuerung ableiten. Aussagekräftiger ist der allgemeine Eindruck einer laufend weiterentwickelten Anwendung: Ein Dienst, der seit vielen Jahren besteht und weiterhin in einer aktuellen Version angeboten wird, muss unterschiedliche Gerätegenerationen und veränderte Erwartungen an mobile Zahlungen berücksichtigen.
Für bestehende Nutzer bedeutet diese Entwicklung vor allem, dass ein Update nicht nur kosmetisch sein muss. Bei einer Finanz-App können Anpassungen an Anmeldung, Sicherheitsprüfungen, Zahlungsbestätigungen oder der Darstellung des Kontostands den täglichen Ablauf verändern. Nach einer Aktualisierung würde ich deshalb einmal die wichtigsten Bereiche öffnen, den Kontostand prüfen und kontrollieren, ob die bevorzugten Zahlungs- und Benachrichtigungseinstellungen noch so funktionieren wie zuvor.
Wer Skrill schon lange verwendet, sollte außerdem nicht automatisch annehmen, dass jeder frühere Ablauf unverändert geblieben ist. Eine modernisierte Oberfläche kann Menüpunkte verschieben oder zusätzliche Bestätigungsschritte einführen. Das ist manchmal lästig, kann aber dem Schutz des Kontos dienen. Mein Rat wäre, bei einer ungewohnten Ansicht nicht mehrfach hastig auf „Senden“ oder „Bestätigen“ zu tippen, sondern den Vorgang erst vollständig zu lesen.
Wo Skrill gegenüber üblichen Alternativen punktet
Im Vergleich zur direkten Banküberweisung liegt die Stärke von Skrill in der Nähe zum Online-Handel. Eine Banküberweisung ist für viele Empfänger vertraut und kann bei bestimmten Vorgängen die bessere Wahl sein, verlangt aber häufig mehr Eingaben und ist nicht immer in den Zahlungsablauf eines internationalen Händlers eingebunden. Skrill kann hier als zusätzliche Schicht bequemer sein, besonders wenn man nicht bei jedem Anbieter die eigenen Bankdaten hinterlegen möchte.
Gegenüber einer normalen Debit- oder Kreditkarte bietet die Wallet ebenfalls einen anderen Ansatz. Eine Karte ist im Alltag oft universeller, vor allem im Geschäft vor Ort. Skrill ist dafür interessanter, wenn man Online-Zahlungen bündeln oder Geld an andere Nutzer des Dienstes senden möchte. Ich würde die App daher nicht als Ersatz für eine Karte einsetzen, sondern als Ergänzung für bestimmte digitale und internationale Situationen.
Auch klassische mobile Bezahldienste können je nach Land und Händler die praktischere Lösung sein. Sie sind häufig stärker auf kontaktloses Bezahlen im Laden ausgerichtet, während Skrill seine Stärke bei Online-Zahlungen und Geldtransfers hat. Wer hauptsächlich an der Kasse mit dem Smartphone bezahlen möchte, sollte zuerst prüfen, ob eine dafür optimierte Wallet besser zum eigenen Alltag passt.
Der entscheidende Trade-off lautet für mich: Skrill kann den Zahlungsweg vereinfachen, führt aber ein zusätzliches Konto beziehungsweise eine zusätzliche Zwischenstation ein. Das erhöht die Flexibilität, verlangt aber auch mehr Aufmerksamkeit. Man muss wissen, wo das Geld gerade liegt, welchen Weg eine Zahlung nimmt und welche App im Problemfall zuständig ist. Bei sehr einfachen Finanzen kann dieser zusätzliche Layer unnötig wirken.
Die Grenzen, die vor der ersten größeren Zahlung wichtig sind
Die kostenlose Verfügbarkeit der App sollte nicht mit der Aussage verwechselt werden, dass jeder einzelne Vorgang unter allen Umständen kostenlos bleibt. Bei Finanzdiensten können Kosten vom jeweiligen Zahlungsweg, Empfänger, Land oder Vorgang abhängen. Bevor ich eine größere Summe verschicken würde, würde ich die im konkreten Ablauf angezeigten Bedingungen aufmerksam lesen. Das gilt besonders bei internationalen Transaktionen, bei denen mehrere Währungen oder unterschiedliche Zahlungswege beteiligt sein können.
Genau hier liegt eine der wichtigsten Grenzen für preisbewusste Nutzer. Wer nur den schnellen Klick sieht und Hinweise zu Gebühren oder Umrechnung überspringt, kann am Ende eine andere Gesamtsumme erleben als erwartet. Ich würde deshalb nicht nur den gesendeten Betrag prüfen, sondern auch den Betrag, der beim Empfänger ankommen soll. Diese zwei Werte sind für die Beurteilung eines Transfers wichtiger als die bloße Geschwindigkeit.
Eine weitere mögliche Reibung entsteht, wenn ein Konto aus Sicherheitsgründen überprüft werden muss oder eine Zahlung nicht sofort durchläuft. Bei einer normalen Überweisung empfindet man Verzögerungen schon als unangenehm; bei einer Wallet, die man gerade für eine dringende Online-Zahlung eingerichtet hat, ist die Frustration oft noch größer. Deshalb würde ich Skrill nicht als einzigen Zahlungsweg für eine zeitkritische Buchung einplanen. Eine alternative Zahlungsmöglichkeit griffbereit zu haben, ist vernünftig.
Auch die Abhängigkeit vom jeweiligen Händler bleibt ein praktischer Punkt. Nicht jeder Online-Shop akzeptiert jede Wallet, und nicht jeder Empfänger möchte ein zusätzliches Konto verwenden. Vor einer privaten Geldsendung sollte man daher klären, ob der Empfänger Skrill tatsächlich nutzen kann und ob der gewählte Transferweg zu ihm passt. Für Familien oder Freundeskreise, die bereits denselben Dienst verwenden, ist das deutlich einfacher als für eine einmalige Zahlung an eine unbekannte Person.
Wer besonders großen Wert auf eine direkte Verbindung zur Hausbank legt, könnte mit der eigenen Banking-App besser fahren. Dort befinden sich Kontostand, Überweisung und Daueraufträge meist in einem vertrauten Zusammenhang. Skrill ist eher die flexible Ergänzung für Online- und internationale Zahlungen als die zentrale Verwaltungsoberfläche für sämtliche Finanzen.
Datenschutz, Sicherheit und vernünftige Nutzung
Bei einer Zahlungs-App zählt für mich nicht nur, ob der Transfer funktioniert, sondern auch, wie bewusst ich mein Konto verwalte. Ich würde ein starkes, einzigartiges Passwort verwenden und die App nicht auf einem Gerät offen lassen, das regelmäßig von anderen Personen benutzt wird. Falls das Smartphone verloren geht, sollte man den Kontozugriff über einen sicheren Weg absichern und nicht warten, bis eine unbekannte Aktivität auffällt.
Phishing bleibt unabhängig von der App ein reales Risiko. Eine Nachricht, die zu einer angeblichen Kontobestätigung oder dringenden Zahlung auffordert, sollte nicht automatisch über einen eingeblendeten Link geöffnet werden. Ich würde stattdessen die App selbst starten und dort prüfen, ob tatsächlich eine Aktion erforderlich ist. Dieser Ablauf ist besonders wichtig, weil Zahlungsdienste häufig als Vorlage für täuschend echte Nachrichten missbraucht werden.
Für die private Nutzung empfehle ich außerdem, nicht mehr Guthaben in der Wallet zu halten als nötig. Das ist kein Urteil über Skrill, sondern eine einfache Risikoregel für zusätzliche digitale Konten. Wer die App nur für einen bestimmten Transfer verwendet, kann den Betrag möglichst passend bereitstellen und danach kontrollieren, ob keine weitere Zahlung aussteht. Nutzer mit häufigen Transaktionen sollten sich einen festen Kontrolltag einrichten, an dem sie Bewegungen und verfügbares Guthaben prüfen.
Was sich für neue und bestehende Nutzer beobachten lässt
Neue Nutzer sollten zuerst einen kleinen, unkritischen Zahlungsvorgang durchführen. So lernt man den Ablauf kennen, ohne direkt eine wichtige Rechnung oder einen hohen internationalen Transfer davon abhängig zu machen. Ich würde dabei besonders darauf achten, wie die App den Empfänger, den Betrag und die abschließende Bestätigung darstellt. Erst wenn dieser Ablauf verständlich ist, würde ich Skrill für regelmäßigere Zahlungen einsetzen.
Bestehende Nutzer sollten bei Updates auf Veränderungen achten, die nicht sofort sichtbar sind. Dazu gehören etwa ein anderer Anmeldeablauf, neue Hinweise während einer Transaktion oder eine veränderte Anordnung wichtiger Kontoinformationen. Die aktuelle Versionsnummer zeigt, dass sich das Produkt in einer fortlaufenden Entwicklungsphase befindet; sie ist aber kein Grund, jede Änderung automatisch als Verbesserung zu betrachten. Entscheidend ist, ob der eigene Zahlungsweg danach klarer und verlässlicher funktioniert.
Beobachten würde ich außerdem, wie gut Skrill mit den individuellen internationalen Anforderungen zurechtkommt. Für manche Menschen ist die App vor allem wegen grenzüberschreitender Zahlungen interessant, für andere wegen bestimmter Online-Händler. Wenn sich der eigene Schwerpunkt ändert, sollte man neu vergleichen: Ist die Wallet noch der einfachste Weg, oder wäre eine direkte Bankzahlung, Karte oder lokal stärker verbreitete Bezahllösung inzwischen geeigneter?
Die große Nutzerbasis und die gute durchschnittliche Bewertung sind für mich positive Signale, ersetzen aber keine persönliche Prüfung. Eine App kann für viele Menschen gut funktionieren und trotzdem nicht zum eigenen Land, Händler oder Zahlungsprofil passen. Gerade bei Finanzprodukten ist die richtige Frage nicht nur „Ist die App beliebt?“, sondern „Löst sie mein konkretes Zahlungsproblem mit möglichst wenig zusätzlichen Schritten?“
Mein abschließendes Urteil ist deshalb ausgewogen: Skrill ist eine überzeugende kostenlose Finanz-App für Online-Zahlungen und internationale Geldtransfers, wenn man eine zusätzliche Wallet bewusst einsetzen möchte. Ich mag besonders die Möglichkeit, bestimmte Zahlungen vom normalen Bankalltag zu trennen und digitale Transfers zentraler zu organisieren. Gleichzeitig würde ich Gebührenhinweise, Empfängerdaten und die Verfügbarkeit beim Händler niemals überspringen.
Für Nutzer mit regelmäßigem internationalem Zahlungsbedarf ist Skrill – Bezahlen & Überweisen einen Blick wert. Wer dagegen ausschließlich eine vollständige Banking-App oder kontaktloses Bezahlen im Ladengeschäft sucht, sollte andere Lösungen zuerst prüfen. In meinem Alltag wäre Skrill keine einzige Zahlungsquelle, aber eine praktische Ergänzung: gezielt eingesetzt, mit kleinem Testbetrag begonnen und nach jeder wichtigen Aktualisierung kurz kontrolliert.


